
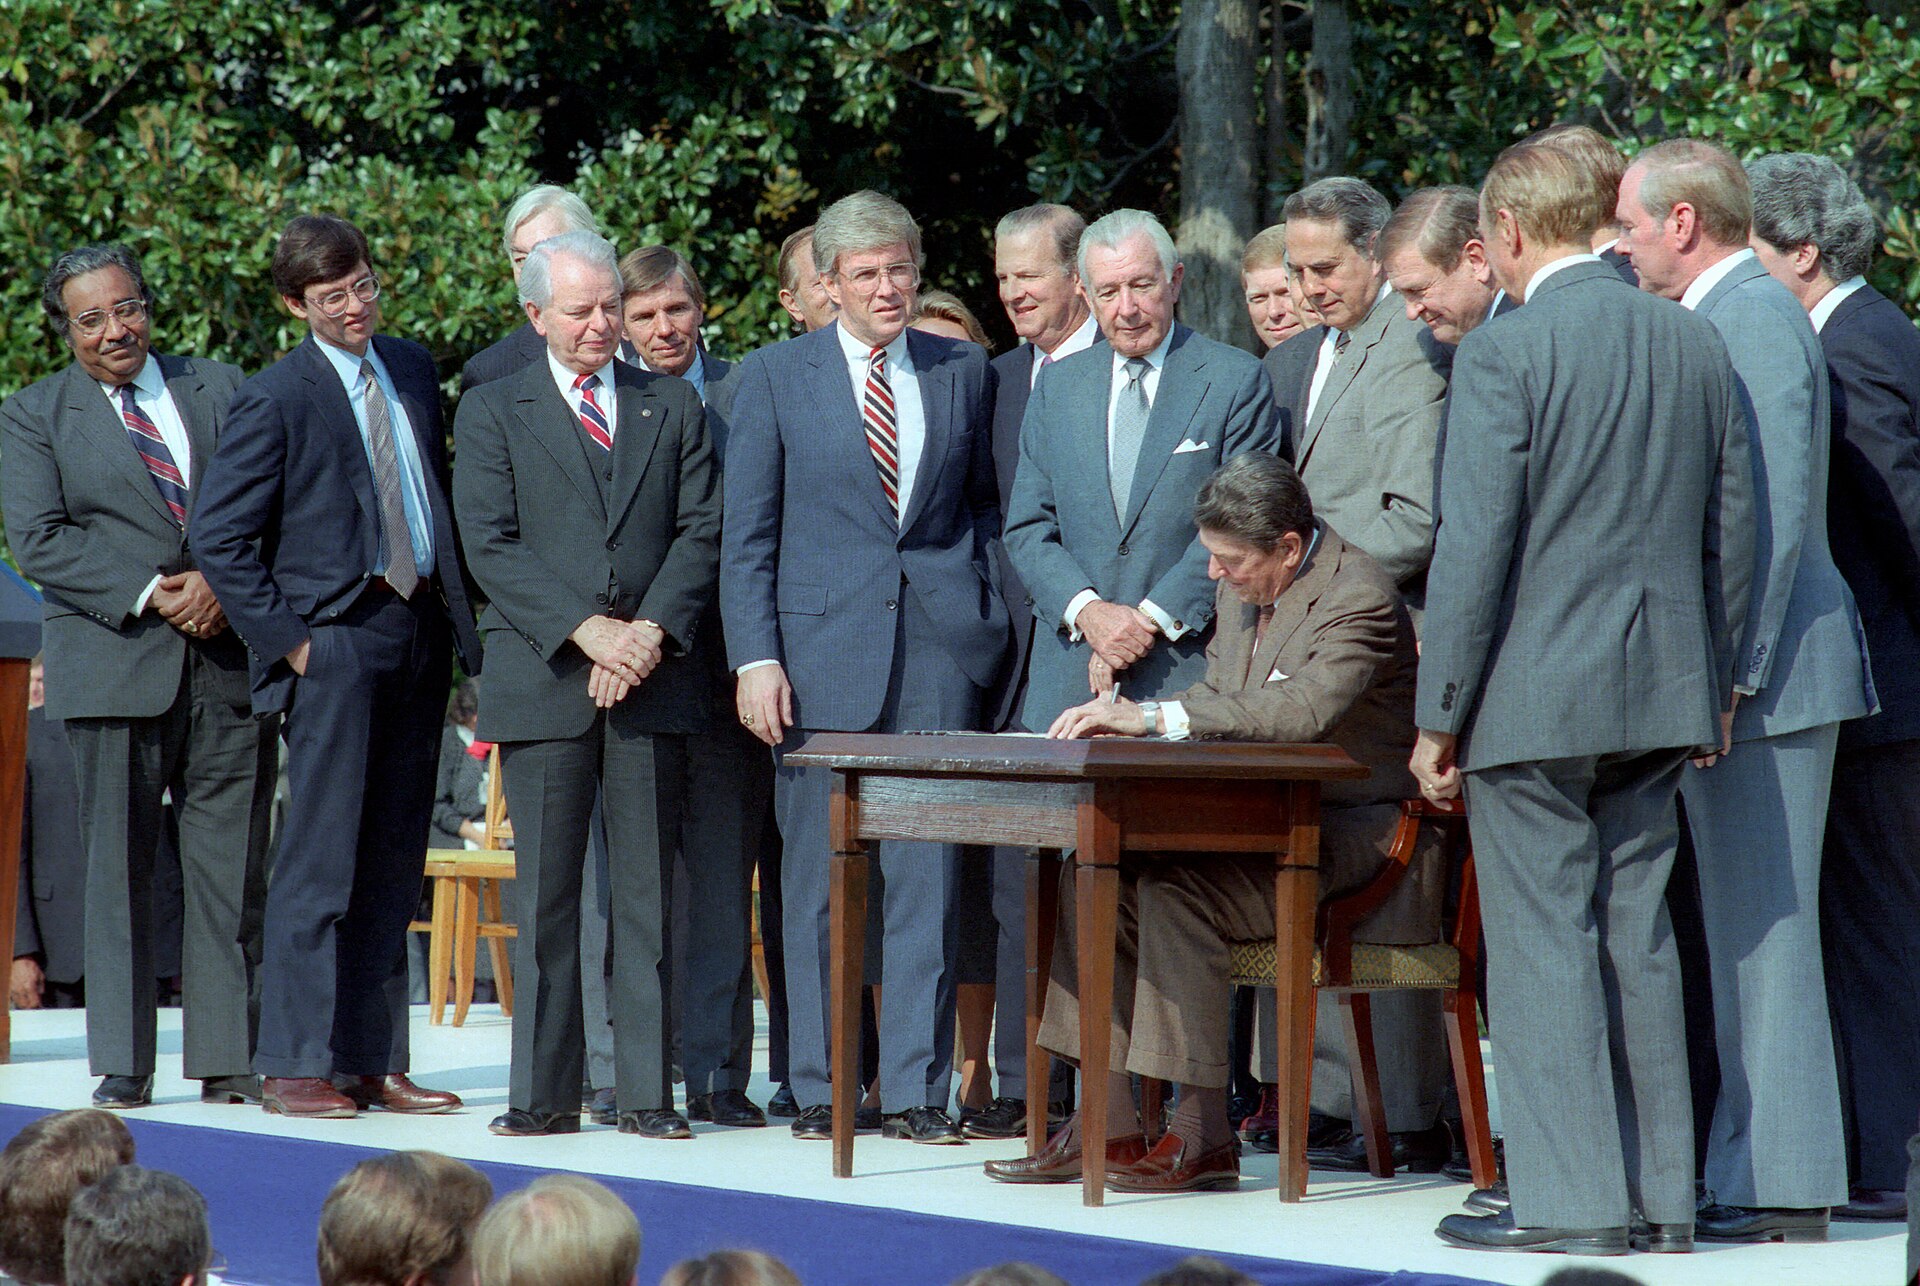
Ronald Reagan unterzeichnete am 22. Oktober 1986 am Weißen Haus eine umfassende Steuerreform. Er stellte das Gesetz als gerechtere und einfachere Grundlage wirtschaftlichen Erfolgs dar. Der höchste allgemeine Satz der Bundeseinkommensteuer sollte weiter sinken. Zugleich wurden Vergünstigungen gestrichen. Die Unterschrift besiegelte deshalb mehr als eine neue Zahl in einer Steuertabelle: Sie veränderte, welche Einkommen nach welchen Regeln belastet wurden.
Fünf Jahre nach Reagans Amtsantritt war die Wirtschaft aus einer schweren Rezession herausgewachsen. Viele Amerikaner erlebten bessere Beschäftigungschancen und niedrigere Inflationsraten. Der Aufschwung kam jedoch nicht allen gleichermaßen zugute. Um seine Verteilung zu verstehen, müssen Veränderungen der Arbeitseinkommen von der Wirkung staatlicher Steuer- und Ausgabenentscheidungen unterschieden werden.
Weniger Steuern sollen mehr Investitionen auslösen
1981 hatte Reagan eine große Steuersenkung durchgesetzt. Der höchste allgemeine Einkommensteuersatz sank von 70 auf 50 Prozent. Weitere Sätze wurden schrittweise gesenkt. Auch Unternehmen erhielten günstigere Bedingungen, etwa bei der steuerlichen Behandlung von Investitionen. Die Regierung wollte damit einen wirtschaftlichen Anreiz setzen, der über den unmittelbaren Vorteil der Begünstigten hinausreichen sollte.
Der zugrunde liegende Gedanke war einfach: Wenn von einem zusätzlichen Gewinn mehr beim Unternehmen oder Eigentümer blieb, sollte sich eine neue Anlage eher lohnen. Mehr Investitionen würden die Produktion vergrößern und Arbeitsplätze schaffen. Diese als angebotsorientiert bezeichnete Politik setzte also bei den Bedingungen des Produzierens an, statt vor allem durch staatliche Ausgaben zusätzliche Nachfrage zu erzeugen.
Aus der Richtung eines Anreizes folgte jedoch nicht die Größe seiner Wirkung. Ein Unternehmen bestellte keine Maschine allein deshalb, weil ein Steuersatz niedriger war. Es musste Kunden erwarten und die Finanzierung tragen können. Ein wohlhabender Haushalt konnte zusätzliche Mittel investieren, aber auch in vorhandene Vermögenswerte anlegen, ohne dadurch unmittelbar eine neue Produktionsstätte entstehen zu lassen.
Der Spitzensteuersatz bezeichnete zudem nicht den Anteil, den ein Betroffener auf sein ganzes Einkommen zahlte. Das System belastete unterschiedliche Einkommensabschnitte verschieden; Abzüge und besondere Regeln beeinflussten das Ergebnis. Eine Senkung des höchsten Satzes konnte daher nicht einfach mit einer gleich großen Veränderung der tatsächlichen Gesamtbelastung gleichgesetzt werden.
Der Kampf gegen Inflation kostet zunächst Arbeit
Zu Beginn der Amtszeit bestimmten hohe Zinsen den wirtschaftlichen Alltag. Die Federal Reserve unter Paul Volcker wollte den starken Preisauftrieb brechen. Dieser Kurs hatte bereits unter Carter begonnen. Reagan unterstützte ihn politisch, verfügte aber nicht unmittelbar über jede Entscheidung der Zentralbank.
Die hohen Finanzierungskosten trafen besonders Unternehmen, die auf Kredite angewiesen waren, und Haushalte, die ein Haus kaufen wollten. Produktion und Beschäftigung gingen zurück. Ende 1982 lag die Arbeitslosenquote bei 10,8 Prozent. Für einen entlassenen Industriearbeiter war das Versprechen künftiger Investitionen zunächst kein Ersatz für den verlorenen Lohn.
Danach setzte eine deutliche Erholung ein. Die Inflation war erheblich gesunken, Zinsen gingen zurück, und die Nachfrage belebte sich. Steuersenkungen konnten den Konsum und bestimmte Investitionen fördern. Auch staatliche Ausgaben, darunter der Ausbau der Verteidigung, trugen zur Nachfrage bei. Der Aufschwung lässt sich deshalb nicht auf eine einzige, vom Präsidenten beschlossene Maßnahme reduzieren.
Die Regierung verband trotzdem die Verbesserung eng mit ihrer eigenen Politik. Das war im Wahlkampf wirksam, denn ein wieder gefundener Arbeitsplatz war eine greifbare Erfahrung. Die Frage, wie das Einkommen im Vergleich zu früheren Jahren und anderen Haushalten verteilt war, blieb davon verschieden. Eine sinkende Arbeitslosenquote besagte noch nicht, dass frühere Unterschiede kleiner wurden.
Arbeitseinkommen entwickeln sich auseinander
In den achtziger Jahren verloren viele besser bezahlte Industriearbeitsplätze weiter an Bedeutung. Neue Stellen entstanden häufig in anderen Tätigkeiten und Regionen. Wer die erforderlichen Kenntnisse oder einen passenden Wohnort hatte, konnte profitieren. Ein ehemaliger Fabrikarbeiter fand dagegen nicht notwendig eine gleich gut bezahlte Stelle, nur weil die nationale Beschäftigung wieder zunahm.
Die Stellung der Gewerkschaften wurde schwächer. Das erschwerte es Beschäftigten, Produktivitätsgewinne in steigende Löhne oder verlässliche Zusatzleistungen zu übersetzen. Gleichzeitig gewannen hohe Einkommen in Unternehmensleitungen und im Finanzbereich an Gewicht. Es ging damit nicht allein um einen Abstand zwischen Arbeitenden und Arbeitslosen. Auch innerhalb der Erwerbsbevölkerung wuchsen Unterschiede.
Haushalte reagierten unter anderem durch zusätzliche Erwerbsarbeit. Wenn mehr Familienmitglieder arbeiteten, konnte das Haushaltseinkommen steigen, obwohl der Stundenlohn eines einzelnen Beschäftigten kaum vorankam. Hinter einer verbesserten Gesamtsumme konnten daher längere Arbeitszeiten und ein aufwendigerer Familienalltag stehen.
Wer bereits Vermögen besaß, konnte zudem von steigenden Werten profitieren. Ein solcher Zuwachs war etwas anderes als eine Lohnerhöhung. Für einen Haushalt ohne nennenswerte Ersparnisse blieb er unerreichbar. Steigende Aktienkurse waren deshalb kein ausreichender Maßstab dafür, wie es allen Amerikanern ging.
Steuerpolitik verteilt die Veränderungen noch einmal
Die Steuerreform von 1986 senkte den regulären Spitzensatz der Einkommensteuer in ihrer späteren Umsetzung auf 28 Prozent. Zugleich verbreiterte sie die steuerliche Bemessungsgrundlage, indem sie Abzüge und Sonderregeln zurücknahm. Sie wurde mit Unterstützung beider Parteien beschlossen. Einige Maßnahmen entlasteten auch Haushalte mit niedrigen Einkommen, während bestimmte bisherige Steuervorteile für Investoren verschwanden.
Das Gesetz darf deshalb nicht als gleichförmiges Geschenk an jede Person mit hohem Einkommen beschrieben werden. Sein Ergebnis hing davon ab, woraus sich ein Einkommen zusammensetzte und welche Vergünstigungen vorher genutzt worden waren. Über die ganze Ära betrachtet begünstigte die deutliche Absenkung hoher Sätze aber eine andere Verteilung der Steuerlast, als sie zu Beginn der siebziger Jahre bestanden hatte.
Zudem bestand die staatliche Belastung nicht nur aus der Einkommensteuer. Sozialversicherungsbeiträge und Verbrauchsteuern trafen Haushalte nach anderen Regeln. Kürzungen oder veränderte Zugangsvoraussetzungen bei Leistungen konnten eine Steuerentlastung auf der anderen Seite aufzehren. Wer nur die Einkommensteuertabelle betrachtete, übersah einen Teil der staatlichen Wirkung auf verfügbare Mittel.
Der Staatshaushalt geriet gleichzeitig unter Druck. Hohe Verteidigungsausgaben und geringere Einnahmen ließen sich nicht durch alle vorgenommenen Kürzungen ausgleichen. Die Steuersenkungen finanzierten sich nicht vollständig aus dem erhofften zusätzlichen Wachstum. Damit blieb die Frage offen, wer spätere Defizite und ihre Zinskosten tragen sollte.
Für einen Haushalt zeigte sich der Aufschwung am Ende in einer konkreten Rechnung. Ein neuer Arbeitsvertrag, eine geringere Steuer und höhere Ausgaben für Betreuung konnten gemeinsam auftreten. Erst nach diesen Abzügen wurde sichtbar, welcher Spielraum tatsächlich gewonnen war. Der nationale Erfolg einer wachsenden Wirtschaft und der Monatsabschluss einer Familie waren miteinander verbunden, aber nicht deckungsgleich.
Zum Weiterlesen
Links, die mit Sternchen (*) gekennzeichnet sind, führen auf die Seite von Amazon.de. Wenn Sie über diese Links bestellen, unterstützen Sie unsere Arbeit, ohne dass Ihnen Mehrkosten entstehen.
Brownlee, W. E. (2016): Federal Taxation in America. A History. Dritte Auflage*. Untersucht die Entwicklung des amerikanischen Steuersystems und die Reformen der Reagan-Jahre.
Patterson, J. T. (2005): Restless Giant. The United States from Watergate to Bush v. Gore*. Verbindet Wirtschaftspolitik und Arbeitsmarkt mit dem gesellschaftlichen Wandel seit den siebziger Jahren.
Bildnachweis
Titelbild: Ronald Reagan unterzeichnet das Steuerreformgesetz, 22. Oktober 1986. Foto/Abbildung: President (1981-1989 : Reagan). White House Photographic Office. 1981-1989. Quelle: Wikimedia Commons. Public domain.
Bild 1: Reagan unterzeichnet das Steuergesetz von 1981 auf seiner Ranch. Foto/Abbildung: President (1981-1989 : Reagan). White House Photographic Office. 1981-1989. Quelle: Wikimedia Commons. Public domain.
Bild 2: Reagan im Gespräch mit Bob Packwood und anderen Beteiligten an der Steuerreform. Foto/Abbildung: President (1981-1989 : Reagan). White House Photographic Office. 1981-1989. Quelle: Wikimedia Commons. Public domain.


